




Prix carburants France, ce que change le retour du Brent à 100 $
Prix carburants France : hausse du Brent, remises en station, marges et arbitrages des opérateurs, ce que les signaux de marché permettent de dire.
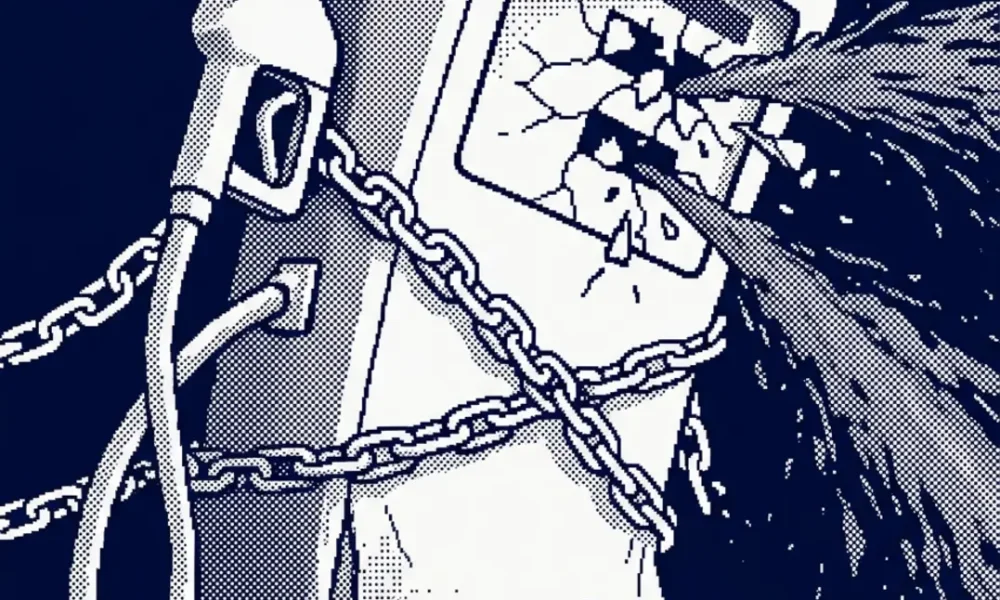
Prix carburants France : le Brent repart, les stations ajustent
Le retour de tension sur les prix carburants France passe d’abord par un mécanisme simple : quand le Brent remonte, le coût d’approvisionnement en produits pétroliers finit par se transmettre aux stations-service, avec un décalage et des amplitudes variables selon les stocks, la logistique, le raffinage et la concurrence locale. Début septembre 2026, le baril de référence en Europe s’est rapproché des 100 dollars, atteignant 98,44 dollars à Paris le 8 septembre selon Connaissance des Énergies. À ce niveau, la hausse n’implique pas mécaniquement un prix identique dans toutes les stations, mais elle ravive une pression haussière qui pèse sur l’essence comme sur le gazole.
C’est dans cet environnement que reviennent les discussions sur les dispositifs de plafonnement ou de remise mis en avant par certains réseaux. Le point de départ est connu : pour un distributeur intégré, modérer le prix affiché à la pompe peut réduire la marge unitaire sur le litre vendu, mais cette baisse peut aussi soutenir les volumes, le trafic en station et les achats annexes. En revanche, les données disponibles ici ne permettent pas d’établir proprement le montant précis de 250 à 300 millions d’euros souvent cité, ni de confirmer un gain direct de parts de marché attribuable à ce seul levier. Sur ce point, il faut rester au niveau de certitude que permettent les sources : l’existence de politiques commerciales de modération tarifaire est cohérente avec le contexte, mais l’ampleur exacte de leur coût et de leur effet concurrentiel n’est pas documentée de façon complète dans les éléments fournis.
Cette nuance compte, car le débat public sur les carburants mélange souvent trois niveaux différents. Il y a les faits de marché, comme le niveau du Brent ou les tensions géopolitiques. Il y a ensuite les décisions commerciales des opérateurs, qui relèvent du positionnement de chaque réseau. Et il y a enfin les effets réels pour l’automobiliste, qui dépendent du prix final toutes taxes comprises, de la localisation de la station, et du type de carburant consommé. Pour comprendre ce qui se joue, il faut donc regarder la chaîne entière, du brut jusqu’au panneau d’affichage en bord de route.
Un plafonnement des prix peut coûter sur le litre, mais servir l’activité
Dans une station-service, la marge n’est pas un bloc unique. Une partie couvre l’achat du carburant, une autre les coûts d’exploitation, et une autre encore la politique commerciale du réseau. Quand un groupe annonce un plafond de prix ou une remise temporaire, il accepte en pratique de rogner une partie de cette marge sur certaines périodes ou dans certains points de vente. Pour une station qui écoule des dizaines de milliers de litres par mois, quelques centimes de différence par litre changent vite l’équation. À titre d’ordre de grandeur, 5 centimes d’euro de remise sur 10 millions de litres représentent 500 000 euros. À l’échelle d’un réseau de plusieurs milliers de stations, le coût potentiel devient rapidement significatif si le dispositif dure.
Mais le raisonnement ne s’arrête pas au litre vendu. Les grands réseaux cherchent aussi à préserver la fréquentation. Un automobiliste qui vient pour un prix visible et jugé compétitif peut revenir plus souvent, arbitrer moins en faveur d’une station indépendante voisine, et consommer d’autres services en boutique. C’est l’un des cas d’usage les plus concrets de ces politiques : une station située sur un axe périurbain à fort trafic peut accepter une marge réduite sur le carburant pour maintenir son flux de clients, alors qu’un site moins exposé à la concurrence n’aura pas nécessairement le même besoin.
La limite de cet exercice est connue. Un acteur intégré peut lisser une partie de la pression grâce à sa taille, à sa logistique ou à ses arbitrages internes. En revanche, tous les opérateurs n’ont pas la même capacité à absorber un choc de coûts prolongé. Les indépendants, les petits réseaux ou les exploitants plus exposés au prix de gros disposent de moins de leviers. C’est ce qui explique que le même mouvement sur le brut ne se traduise pas partout par la même politique tarifaire. Le prix affiché en station est donc aussi un révélateur de structure de marché, pas seulement un reflet du baril.
Les signaux internationaux confirment d’ailleurs que les carburants restent un sujet économique et politique sensible. En Iran, une hausse du prix de l’essence pour les gros consommateurs a été décidée début septembre, avec un doublement du tarif de la tranche concernée selon Connaissance des Énergies. Le contexte français est évidemment différent, notamment du fait de la fiscalité, de l’ouverture du marché et du poids de la concurrence entre enseignes. Mais le parallèle rappelle une constante : dès que les prix à la pompe montent, les choix publics et les stratégies commerciales deviennent plus visibles.
Fiscalité, raffinage, distribution : pourquoi le prix final ne suit jamais exactement le brut
Pour lire correctement les prix carburants France, il faut éviter un raccourci fréquent : un baril proche de 100 dollars ne signifie pas une hausse instantanée et proportionnelle à la pompe. Le carburant payé par l’automobiliste résulte d’un empilement où le brut n’est qu’une composante. Il faut y ajouter le raffinage, le transport, le stockage, la distribution et surtout la fiscalité, qui reste déterminante dans le prix final. Cette structure explique qu’une hausse du brut pèse bien sur les stations, mais qu’elle soit amortie ou amplifiée selon les autres paramètres du moment.
Le raffinage constitue un point clé. Quand les capacités européennes sont contraintes, que certaines unités sont à l’arrêt ou que les flux d’importation se recomposent, la valeur des produits finis peut évoluer plus vite que le brut lui-même. La France reste insérée dans un marché européen des carburants, avec des dépendances logistiques et industrielles qui dépassent largement le seul cadre national. Cette dimension apparaît aussi dans d’autres dossiers de souveraineté énergétique suivis par Voltalib, par exemple sur la raffinerie de Schwedt et sa sortie du brut russe, qui illustre la façon dont une contrainte géopolitique reconfigure l’approvisionnement aval.
La régulation, elle, agit plus indirectement sur les carburants que sur l’électricité ou le gaz. Il n’existe pas d’équivalent simple d’un tarif réglementé à la pompe. En revanche, les autorités suivent la transparence des prix, la concurrence entre réseaux et les effets macroéconomiques de la hausse de l’énergie sur les ménages et les entreprises. Cette différence de traitement entre vecteurs énergétiques est utile à rappeler. Sur l’électricité, la logique peut passer par des cadres administrés ou semi-administrés, comme le montre l’évolution du tarif réglementé d’électricité. Sur les carburants, l’ajustement reste largement marchand, même si les prix sont socialement très observés.
Le consommateur, lui, perçoit surtout le niveau absolu du litre. Or ce signal résume en réalité plusieurs tensions simultanées : la matière première, la transformation industrielle, la fiscalité et la concurrence locale. C’est aussi pour cela que les seuils psychologiques occupent une telle place dans le débat public. Voltalib l’a montré dans son analyse du seuil de 1,84 euro en France : un chiffre visible peut structurer les comportements, même si sa signification économique dépend du moment, du produit et du territoire concerné.
Ce que les remises en station disent des dépendances du système énergétique
Quand un grand réseau choisit de lisser temporairement les prix, cela envoie un signal commercial, mais aussi un signal plus large sur la place persistante des carburants dans la mobilité. Malgré la progression des véhicules électriques, une large part des déplacements quotidiens et professionnels repose encore sur l’essence et le gazole. Tant que cette base de demande reste élevée, le prix à la pompe conserve un effet immédiat sur le pouvoir d’achat, les coûts de transport et l’activité de nombreux secteurs. Le marché des carburants reste donc un point de contact direct entre géopolitique, industrie et consommation.
La comparaison avec l’électrification des usages est éclairante. Dans l’automobile, la montée des ventes de véhicules électriques modifie peu à peu la structure de la demande, mais la transition avance par paliers et non par bascule instantanée. Les dynamiques observées sur le rebond mondial des ventes de voitures électriques suggèrent un rééquilibrage progressif, pas l’effacement rapide des carburants routiers. Pour les opérateurs pétroliers, cela signifie que la gestion du réseau de stations reste un actif stratégique tant que la demande thermique demeure importante.
Cette coexistence de deux systèmes a des effets très concrets. Un distributeur peut être amené à défendre son trafic carburant aujourd’hui tout en investissant parallèlement dans la recharge électrique, les carburants alternatifs ou les services de mobilité. On ne peut pas en déduire une intention particulière sans source explicite, mais on peut constater une contrainte structurelle : le modèle économique des stations évolue plus lentement que le discours sur la transition. Les prix de l’essence et du gazole restent donc un indicateur avancé des arbitrages à court terme, alors que les investissements dans d’autres énergies relèvent d’un temps plus long.
Cette tension entre court terme marchand et transformation de long terme traverse l’ensemble du secteur énergétique. Elle apparaît dans les marchés de gros, où le prix du gaz ou de l’électricité peut se tendre brutalement, comme l’ont montré les analyses Voltalib sur la hausse du prix du gaz européen. Elle apparaît aussi dans les politiques industrielles, où la recherche de compétitivité se combine avec des objectifs de résilience et de souveraineté. Dans le cas des carburants, la dépendance au brut importé reste une donnée centrale : même avec des capacités de raffinage, la France et l’Europe restent exposées aux secousses internationales sur l’amont pétrolier.
Entre protection commerciale et signaux-prix, un équilibre instable
Le plafonnement ou la modération des prix en station a donc une logique compréhensible, mais ses effets ne doivent pas être simplifiés. Pour l’automobiliste, le bénéfice est immédiat si le prix affiché baisse de quelques centimes. Pour l’opérateur, le calcul dépend de la durée de l’effort, des volumes écoulés et de la capacité à compenser ailleurs. Pour le marché, ces politiques peuvent renforcer la concurrence visible entre réseaux sans changer le facteur de fond, qui reste l’exposition au pétrole mondial.
Le contrepoint principal est là. Si le Brent reste durablement haut, les marges de manœuvre commerciales se réduisent. Une remise ponctuelle peut absorber un pic, pas effacer une hausse structurelle de l’approvisionnement. À l’inverse, si le brut se détend, les réseaux peuvent plus facilement afficher un geste tarifaire tout en protégeant leur rentabilité. Le signal-prix garde donc sa fonction : il transmet la rareté relative de l’énergie et rappelle qu’aucun distributeur ne peut s’extraire complètement des conditions du marché international.
Les institutions ne sont pas absentes de cette équation, même si elles n’interviennent pas directement sur un tarif administré des carburants. Elles organisent le cadre concurrentiel, surveillent les équilibres énergétiques et orientent la trajectoire de long terme vers des usages moins carbonés. Cette profondeur de champ est essentielle pour éviter de réduire le sujet à une seule question de remises en station. Derrière un affichage de prix, il y a la structure fiscale française, l’état du raffinage européen, les tensions géopolitiques sur le pétrole, la concurrence entre enseignes et, en arrière-plan, la lente recomposition des mobilités.
Au fond, les données disponibles permettent d’affirmer trois choses sans extrapoler. Premièrement, la remontée du Brent vers 100 dollars remet les prix carburants France sous pression. Deuxièmement, les stratégies de plafonnement ou de remise restent des outils plausibles de fidélisation et de défense du trafic en station. Troisièmement, les chiffres précis souvent avancés sur leur coût total ou sur leur effet en parts de marché ne peuvent pas être confirmés proprement avec les seules sources fournies ici. C’est une limite importante, mais aussi une information en soi : sur un sujet aussi sensible, le niveau de preuve compte autant que le message commercial ou médiatique.
Pour les décideurs comme pour les particuliers, la lecture utile n’est donc pas de chercher un gagnant ou un perdant immédiat, mais de comprendre l’architecture du marché. Tant que la mobilité française dépendra majoritairement des carburants liquides, chaque tension sur le brut se répercutera, avec des nuances, sur l’économie quotidienne. Les remises en station peuvent lisser le choc, pas le supprimer. Et c’est précisément ce que révèlent ces épisodes : derrière la concurrence visible entre réseaux, la dépendance structurelle au pétrole reste l’arrière-plan du système.




Pas encore de commentaire ! Soyez le premier à en poster un.