




Capacité solaire Chine, ce que change un dépassement très relatif
Capacité solaire Chine : pourquoi le solaire dépasse le charbon en puissance installée sans encore détrôner le fossile en production Comprendre.
Capacité solaire Chine : un seuil symbolique qui ne dit pas tout
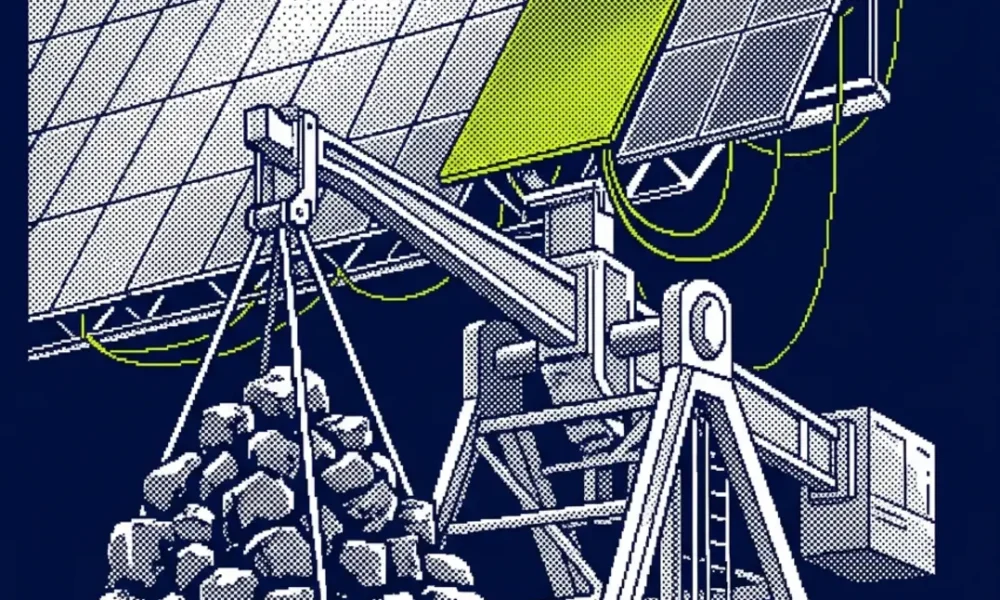
La capacité solaire Chine dépasse désormais, selon les éléments disponibles dans les données de départ, les capacités installées de centrales à charbon. Dit autrement, la puissance théorique des panneaux raccordés au réseau chinois est devenue supérieure à celle du parc charbonnier. Ce franchissement marque un déplacement visible dans la structure des investissements énergétiques du pays, mais il ne décrit pas à lui seul la réalité de la production d’électricité. Une capacité installée exprime un potentiel maximal à un instant donné, alors que la production dépend du nombre d’heures de fonctionnement, de la météo, de l’emplacement des installations, de l’état du réseau et des arbitrages d’exploitation. Sur ce terrain, le charbon reste, d’après la description fournie, de loin la première source d’électricité en Chine.
Ce décalage entre puissance installée et électricité effectivement livrée n’a rien d’exceptionnel. Il est même au cœur de la lecture des systèmes électriques en transition. Un gigawatt solaire et un gigawatt charbon ne produisent pas le même volume annuel. Le premier dépend d’un facteur de charge plus faible, c’est-à-dire du rapport entre production réelle et production théorique sur une année. Le second peut fonctionner plus longtemps, à la demande, et joue souvent un rôle d’ajustement du système. Le passage du solaire devant le charbon en capacité doit donc être compris comme un indicateur d’orientation industrielle et d’investissement, pas comme la preuve d’un basculement déjà réalisé dans le mix de production.
Le sujet intéresse bien au-delà de la Chine, car il éclaire une question que tous les systèmes électriques affrontent : comment convertir une montée rapide des renouvelables en baisse durable des combustibles fossiles dans la production réelle. Cette distinction traverse aussi les débats européens sur le coût complet, l’usage du réseau et les équilibres de marché. Voltalib l’a déjà abordée à propos du coût complet électrique et de ce que dit la CRE sur les renouvelables, où la question n’est pas seulement d’installer des moyens de production, mais de les intégrer dans un système cohérent.
Pourquoi le charbon reste central malgré l’essor du solaire
Si le charbon continue à dominer la production, c’est d’abord pour une raison physique et opérationnelle. Le réseau doit satisfaire la demande à chaque heure, y compris la nuit, en hiver, lors des pics industriels ou pendant les épisodes météorologiques défavorables. Le solaire produit surtout en journée et de manière variable. Pour un pays dont la consommation électrique reste portée par l’industrie, l’électrification et la climatisation, cette intermittence implique soit des moyens pilotables, soit des capacités de stockage et de flexibilité très élevées. En l’absence d’éléments chiffrés vérifiables supplémentaires dans les données fournies, on ne peut pas mesurer ici l’écart exact entre la puissance solaire installée et l’électricité réellement générée. Mais le mécanisme, lui, est clair : le charbon garde une place structurelle parce qu’il contribue à la sécurité d’approvisionnement.
Ce point est essentiel pour éviter une lecture simpliste. Un parc solaire en forte croissance peut coexister avec une production charbon encore dominante si la demande globale augmente vite. Dans ce cas, les renouvelables couvrent une partie de la hausse de consommation sans entraîner mécaniquement la fermeture d’unités fossiles. C’est souvent l’un des nœuds des transitions énergétiques dans les grandes économies industrialisées : l’ajout de capacités bas carbone ne réduit le fossile que si la demande est maîtrisée, si le réseau absorbe ces volumes et si des solutions de flexibilité sont disponibles à grande échelle.
Cette logique se retrouve dans d’autres segments de l’énergie. Les marchés ne réagissent pas uniquement aux volumes installés, mais à la disponibilité réelle, aux contraintes d’acheminement et à la régulation. Les tensions observées sur les hydrocarbures, le gaz ou l’électricité en Europe ont montré combien les dépendances restent liées aux infrastructures et aux usages. Sur ce point, les analyses de Voltalib sur le prix du gaz européen ou sur la raffinerie de Schwedt rappellent qu’un changement d’approvisionnement ou de capacité ne produit pas immédiatement un nouvel équilibre opérationnel.
Un signal industriel fort, mais pas encore un basculement complet du système
Le dépassement du charbon par le solaire en capacité envoie malgré tout un signal industriel fort. Il suggère que le rythme de déploiement photovoltaïque est devenu très élevé et que les chaînes de valeur associées, de la fabrication des modules au raccordement, occupent une place centrale dans l’appareil productif. Même sans chiffres détaillés complémentaires, le simple fait que ce seuil soit atteint dans le premier pays émetteur mondial de gaz à effet de serre montre l’ampleur de l’investissement engagé. Le solaire n’est plus un segment périphérique du système électrique chinois. Il en devient un pilier visible.
Pour les industriels et les opérateurs, cette progression change plusieurs paramètres. Elle modifie d’abord la gestion du réseau, avec des creux et des pointes de production plus marqués dans la journée. Elle crée ensuite des besoins accrus en lignes de transport, en capacités d’effacement, en batteries et en moyens pilotables capables de compléter le solaire quand il manque. Elle agit enfin sur les prix de gros à certaines heures, en abaissant potentiellement le coût marginal de l’électricité lorsque la production photovoltaïque est abondante, tout en laissant subsister des besoins élevés de capacité hors ensoleillement.
C’est ici qu’apparaît une limite classique des lectures centrées sur la seule puissance installée. Plus un système ajoute des volumes variables, plus la valeur de chaque unité supplémentaire dépend de la capacité du réseau à l’absorber. Sans renforcement des interconnexions internes, sans stockage, sans pilotage de la demande et sans règles de marché adaptées, la production peut être écrêtée ou sous-valorisée. En Europe, la question de l’acheminement et de l’usage effectif des capacités est discutée à travers les réseaux transfrontaliers et les contraintes techniques. L’article de Voltalib sur les capacités d’interconnexion à 70 % l’illustre sous un autre angle : la disponibilité théorique d’un outil ne garantit pas son plein usage dans les faits.
Ce que ce seuil révèle sur les prix, l’offre et la demande d’électricité
Un tel changement de hiérarchie en capacité envoie aussi un message aux marchés. Il indique que l’offre future d’électricité en milieu de journée pourrait devenir plus abondante, avec des effets possibles sur les prix horaires, les revenus des producteurs et la rentabilité relative des technologies pilotables. Dans les systèmes où le solaire prend du poids, les heures de forte irradiation tendent à concentrer une production peu coûteuse à l’usage, ce qui peut comprimer les prix de marché sur certaines plages. À l’inverse, les heures sans soleil conservent une valeur élevée pour les moyens capables de produire à la demande. Cela redessine progressivement les signaux d’investissement.
Pour un opérateur, installer du solaire n’est donc plus seulement une décision de volume. C’est aussi une question de profil de production, d’accès au réseau, de contrat d’achat et d’exposition aux prix. Pour un régulateur, le sujet devient celui de la cohérence entre déploiement des renouvelables, mécanismes de capacité, tarification du réseau et sécurité du système. Pour l’industrie consommatrice d’électricité, l’enjeu touche au coût horaire de l’énergie et aux stratégies d’effacement ou d’autoconsommation.
Un cas d’usage concret permet de saisir cette mécanique. Une usine électro-intensive peut bénéficier d’une électricité moins chère pendant les heures très ensoleillées si le marché local est saturé d’offre solaire. Mais cette baisse ne vaut pas automatiquement pour ses besoins en soirée ou en continu. Si son process doit tourner 24 heures sur 24, elle reste dépendante d’un système capable de fournir une électricité stable à tout moment. Le solaire améliore alors le coût moyen potentiel, sans supprimer la nécessité de moyens d’appoint, de contrats structurés ou de stockage.
Cette lecture rejoint des débats plus larges sur la facture finale et sur l’architecture du marché de détail. Même lorsque les coûts de production de certaines heures baissent, le prix payé par l’usager dépend aussi du réseau, des taxes, des mécanismes de soutien et du profil de consommation. Les articles de Voltalib sur le tarif réglementé de l’électricité et sur les heures creuses en 2026 montrent bien cette réalité : la valeur d’une énergie abondante à un moment donné ne se traduit pas automatiquement par une baisse uniforme pour tous les consommateurs.
Dépendances, souveraineté industrielle et équilibres de long terme
Le franchissement de ce seuil en Chine met enfin en lumière une tension plus structurelle de la transition énergétique. D’un côté, la montée du solaire réduit à terme la dépendance aux combustibles importés et peut limiter les émissions si elle se substitue réellement au charbon dans la production. De l’autre, elle déplace les besoins vers d’autres maillons : métaux, électronique de puissance, batteries, réseau, foncier, pilotage numérique et investissements de long terme. La souveraineté énergétique ne se résume donc pas à la quantité de panneaux installés. Elle dépend de la capacité à maîtriser l’ensemble de la chaîne, depuis la fabrication jusqu’à l’intégration au système électrique.
Dans le cas chinois, la situation est d’autant plus observée qu’elle concentre plusieurs échelles à la fois. Le pays est un grand producteur industriel, un grand consommateur d’électricité, un acteur majeur des chaînes photovoltaïques mondiales et le premier émetteur mondial selon la description fournie. Si le solaire y dépasse le charbon en capacité mais pas encore en production, cela rappelle que la transition énergétique ne suit pas une ligne droite. Elle combine investissements rapides, inerties lourdes et arbitrages permanents entre coût, sécurité d’approvisionnement et objectifs climatiques.
Il faut aussi garder en tête le niveau de certitude des informations. Les données présentes dans la demande permettent d’affirmer le dépassement du solaire sur le charbon en capacité installée et le maintien du charbon comme première source de production d’électricité. En revanche, faute de recherche web vérifiable et d’URL exploitables dans ce tour, il n’est pas possible de rattacher ici des chiffres précis de capacité, de production annuelle ou de parts de marché à des publications identifiées. L’analyse doit donc rester au niveau des mécanismes et des implications plausibles selon les données disponibles, sans extrapoler davantage.
Pour les décideurs publics comme pour les entreprises, la leçon est moins celle d’un triomphe technologique que celle d’un changement d’échelle. Lorsque le solaire atteint ou dépasse le charbon en capacité, la question n’est plus de savoir si cette technologie compte. Elle est de savoir comment l’électricité solaire est convertie en production utile, comment elle modifie le fonctionnement du réseau et dans quelle mesure elle réduit effectivement l’usage du fossile. C’est là que se jouent les équilibres de compétitivité, les besoins d’investissement et les dépendances du prochain cycle énergétique. Sur ce terrain, la Chine offre moins un modèle figé qu’un révélateur des contraintes auxquelles se heurtent désormais la plupart des grands systèmes électriques en transition.




Pas encore de commentaire ! Soyez le premier à en poster un.