




Coût complet électrique, ce que dit la CRE sur les renouvelables
Coût complet électrique : pourquoi la CRE juge utile de poursuivre les renouvelables, entre prix, réseau, flexibilité et facture Comprendre les enjeux.
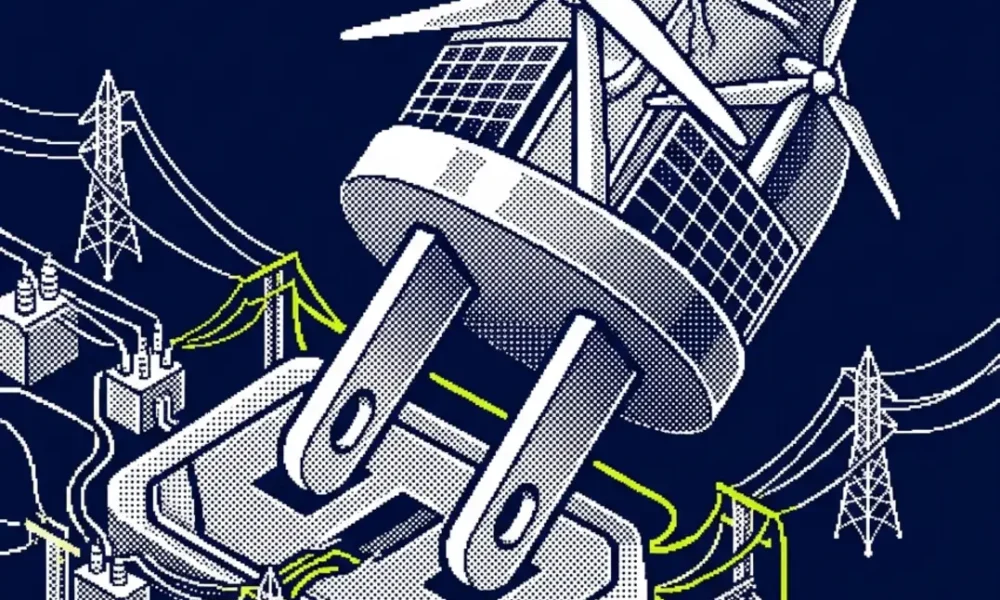
Coût complet électrique : ce que change l’ajout de nouvelles capacités renouvelables
Le coût complet électrique est au centre de l’analyse présentée par la Commission de régulation de l’énergie, selon la description disponible. Le point important n’est pas seulement le prix de production d’un mégawattheure, mais l’ensemble des dépenses qui permettent de livrer une électricité disponible à tout moment : investissement dans les centrales, exploitation, réseau de transport et de distribution, besoins de flexibilité, réserves, interconnexions et, selon les dispositifs retenus, soutien public. À partir des éléments accessibles ici, la CRE estime que poursuivre le développement des énergies renouvelables reste pertinent du point de vue du consommateur. Cette formulation ne signifie pas que chaque mégawatt renouvelable réduit mécaniquement la facture finale, ni que tous les coûts disparaissent. Elle indique plutôt qu’en raisonnant à l’échelle du système, sur plusieurs années, les capacités nouvelles peuvent contribuer à contenir le coût moyen de fourniture, à condition d’intégrer leurs effets sur le réseau et sur l’équilibre offre-demande.
Cette approche tranche avec une lecture limitée au seul coût visible à l’instant t. Dans le système électrique, un moyen de production n’est jamais évalué isolément. Un parc solaire ou éolien ne vaut pas uniquement par son coût d’installation ou son coût d’exploitation, souvent faible une fois l’actif construit. Il doit être examiné avec ce qu’il évite ailleurs dans le système. Cela peut être de la consommation de combustibles fossiles, une partie des émissions associées, des achats d’électricité plus coûteux à certaines heures, voire une exposition plus forte aux marchés internationaux de l’énergie. L’intérêt économique pour le consommateur dépend donc d’un arbitrage plus large entre coûts fixes, coûts variables et coûts d’adaptation du système.
C’est aussi ce qui explique que la notion de compétitivité ait changé de nature dans le débat énergétique. Pendant longtemps, la question portait surtout sur le coût unitaire de production. Désormais, elle porte sur la combinaison la plus robuste entre production pilotable, renouvelables variables, hydraulique, stockage, effacement et échanges avec les pays voisins. Le résultat final pour le consommateur n’est pas le coût d’une technologie prise seule, mais celui du bouquet qui permet d’assurer la continuité d’alimentation.
Ce que mesure vraiment le coût complet électrique pour la facture
Dans les données disponibles, la logique économique décrite est celle d’un calcul élargi. Le coût complet électrique inclut d’abord les dépenses de production. Pour les renouvelables comme le solaire photovoltaïque et l’éolien, l’essentiel de la charge est concentré au départ, dans l’investissement. Une fois l’installation mise en service, le coût marginal de production est faible. À l’inverse, une centrale thermique dépend davantage du prix de son combustible, donc de marchés susceptibles de varier rapidement. Cet écart de structure de coûts pèse sur la facture finale d’une manière moins spectaculaire au quotidien, mais importante sur la durée.
Le deuxième étage du raisonnement concerne les réseaux. Ajouter de nouvelles capacités suppose parfois de renforcer des lignes, de raccorder des sites éloignés des zones de consommation ou d’adapter la distribution locale. Ces dépenses existent. Elles ne peuvent pas être ignorées et constituent précisément l’un des contrepoints à l’idée d’une électricité renouvelable automatiquement moins chère. Mais l’inverse est vrai aussi : ne pas développer certaines capacités peut exiger d’autres investissements, par exemple dans des moyens thermiques, dans l’importation d’énergie ou dans des infrastructures destinées à sécuriser l’approvisionnement lors des pointes.
Le troisième niveau porte sur la flexibilité. L’électricité se stocke encore à un coût qui reste significatif selon les usages, et le système doit conserver des marges pour faire face aux variations de la demande comme de la production. Cela implique du stockage, des effacements de consommation, de la modulation industrielle, des interconnexions ou des moyens pilotables mobilisables rapidement. Le rôle des renouvelables ne se comprend donc qu’en relation avec ces outils. Dans un système déjà très décarboné comme celui de la France, dominé historiquement par le nucléaire et l’hydraulique, l’enjeu n’est pas seulement d’ajouter des kilowattheures bas carbone, mais de les insérer au bon endroit et au bon rythme.
Un cas d’usage concret permet de comprendre le mécanisme. Lors d’une journée de forte production solaire au printemps, avec une demande modérée, des volumes photovoltaïques supplémentaires peuvent réduire les besoins d’achat sur le marché de gros à la mi-journée. Le gain pour le système ne se traduit pas automatiquement euro pour euro sur la facture d’un ménage, car celle-ci comprend aussi le réseau, les taxes et les mécanismes tarifaires. Mais à l’échelle agrégée, cela peut limiter le coût d’approvisionnement des fournisseurs et réduire l’exposition aux moyens plus chers appelés en dernier.
Prix de marché, merit order et exposition aux combustibles importés
Le raisonnement économique sous-jacent repose aussi sur l’effet dit de merit order, mentionné dans les éléments fournis. Quand des moyens à coût marginal faible entrent sur le marché, ils ont tendance à abaisser le prix de gros pendant les heures où ils produisent. Cet effet est bien connu dans les systèmes électriques européens. Il n’annule pas les besoins de capacité pilotable, mais il modifie l’ordre d’appel des centrales et peut réduire le recours aux unités les plus coûteuses. Pour le consommateur, le bénéfice n’est jamais uniforme. Il dépend de la structure du tarif, du niveau des taxes, de la part de l’approvisionnement achetée sur les marchés et des coûts de couverture des fournisseurs.
Dans ce cadre, la volatilité du gaz reste un élément structurant. Même en France, où le gaz joue un rôle plus limité dans la production électrique que dans d’autres pays européens, le prix gazier influence l’équilibre continental et donc les prix de marché. Voltalib a déjà montré comment les tensions sur les approvisionnements modifient les équilibres de prix dans Prix du gaz européen, ce que la hausse au-dessus de 80 €/MWh dit. Un ordre de grandeur aide à saisir l’enjeu : un prix gazier supérieur à 80 €/MWh change fortement l’économie des centrales thermiques et renchérit le coût des heures où elles fixent le prix. Dans ce contexte, des capacités renouvelables supplémentaires peuvent jouer un rôle d’amortisseur partiel, non parce qu’elles remplacent tout, mais parce qu’elles réduisent certains volumes exposés à ces prix.
Cette dimension de dépendance extérieure est souvent sous-estimée dans les comparaisons rapides. Un système qui s’appuie davantage sur des combustibles importés accepte une part plus forte de risque sur les marchés mondiaux, sur la logistique et sur les équilibres géopolitiques. Les sujets pétrole et gaz restent séparés de l’électricité, mais ils illustrent la même question de vulnérabilité d’approvisionnement, comme le montrent par ailleurs les analyses de Voltalib sur la sortie du brut russe à Schwedt ou sur le gaz norvégien en Arctique. Dans l’électricité, l’intérêt des renouvelables tient aussi à cette moindre sensibilité à un combustible acheté en continu.
Réseau, interconnexions et flexibilité : le coût caché, mais aussi la valeur système
La prudence reste nécessaire. Dire que la poursuite du développement renouvelable est pertinente ne revient pas à dire que toute augmentation de capacité est toujours optimale. Le coût complet électrique augmente si le rythme de déploiement n’est pas coordonné avec les besoins du réseau, la géographie de la demande ou les outils de flexibilité. Une production abondante mais mal localisée peut provoquer des congestions, des prix très bas à certaines heures et des pertes de valeur économique. Le signal n’est donc pas “plus de capacités à tout prix”, mais “plus de capacités intégrées dans une architecture cohérente”.
Les interconnexions européennes occupent ici une place centrale. Elles permettent d’exporter un surplus, d’importer lors des tensions et de mutualiser une partie des variations de production et de consommation. Voltalib l’a détaillé dans Capacités d’interconnexion 70 %, ce que montre le bilan 2025. Plus les échanges sont fluides, plus la valeur d’une production renouvelable variable peut être préservée, car elle trouve plus facilement un débouché au-delà du marché national. À l’inverse, un système peu interconnecté doit internaliser davantage ses propres besoins d’équilibrage, ce qui peut renchérir le coût global.
Le réseau de distribution devient lui aussi un sujet concret. L’essor du solaire en toiture, des bornes de recharge et de l’électrification des usages déplace une partie des contraintes vers le niveau local. Ce n’est pas un argument contre les renouvelables ; c’est un rappel sur la nature du chantier. La transition énergétique n’est pas seulement une affaire de production, mais d’infrastructure. Elle modifie les profils de charge, les heures de pointe et les besoins de pilotage. Les adaptations tarifaires et contractuelles peuvent alors devenir presque aussi importantes que les nouveaux mégawatts installés. On le voit dans des questions plus proches du grand public, comme l’ouverture des heures creuses pour les 3 kVA, qui illustre comment l’organisation de la demande pèse elle aussi sur l’efficacité économique du système.
Il faut ajouter un point souvent débattu : la baisse des prix de gros pendant les heures très productives peut réduire les revenus de certaines installations si elle devient trop fréquente. Cela crée un besoin de modèles économiques plus fins, fondés sur le stockage, le couplage avec des usages flexibles ou des contrats de long terme. Le signal de marché n’est donc pas univoque. Une technologie peut être utile au système tout en voyant sa valeur marchande horaire diminuer lorsque son déploiement augmente. C’est précisément pour cela que les analyses institutionnelles examinent le système entier et pas seulement le producteur individuel.
Entre planification, soutien public et arbitrages industriels
Les éléments fournis indiquent que la conclusion de la CRE s’inscrit aussi dans une logique de planification. Si de nouvelles capacités renouvelables sont jugées pertinentes pour le consommateur, cela donne de la cohérence aux trajectoires publiques de développement du solaire et de l’éolien, ainsi qu’aux mécanismes d’appels d’offres et de complément de rémunération. Le soutien public n’a alors de sens que s’il permet de sécuriser un investissement à un coût compatible avec l’intérêt collectif. Le point décisif est le calibrage. Un mécanisme trop généreux transfère inutilement du coût vers la collectivité ; un mécanisme insuffisant peut freiner des projets qui apporteraient une valeur système à moyen terme.
Ce débat ne concerne pas seulement les producteurs. Il touche aussi les industriels électro-intensifs, les fournisseurs et les grands consommateurs qui cherchent de la visibilité sur leur prix d’électricité. Pour eux, l’enjeu n’est pas seulement le niveau moyen du prix, mais son profil horaire, sa volatilité et la capacité du cadre réglementaire à donner des signaux lisibles. Les contrats de long terme, l’autoconsommation partielle, l’effacement et le pilotage de charge deviennent alors des outils de compétitivité. L’économie du système électrique rejoint ici l’économie industrielle.
La France se distingue toutefois par un point structurel : le débat sur les renouvelables ne se pose pas dans le vide, mais à côté du nucléaire existant, de sa prolongation éventuelle et des projets de nouveaux réacteurs. Cette spécificité change les comparaisons. Un scénario de moindre développement renouvelable n’est pas nécessairement un scénario sans coût ; il peut impliquer plus de prolongation d’actifs, plus d’investissements pilotables ou davantage d’exposition aux importations dans certaines périodes. Voltalib a abordé cet angle dans Sites EPR2 France, comment se joue la sélection des futurs réacteurs. La question économique n’est donc pas “renouvelables ou nucléaire”, mais la combinaison la moins coûteuse et la plus résiliente pour un système décarboné.
À ce stade, une limite méthodologique doit être rappelée. Les données mises à disposition ne donnent ni les chiffres détaillés du rapport présenté le 9 septembre, ni les hypothèses précises de la CRE sur les coûts, les volumes ou les scénarios. Il serait donc abusif d’attribuer à l’institution des gains chiffrés précis ou des hiérarchies définitives entre technologies. Ce que l’on peut dire, selon les informations disponibles, c’est que la régulation confirme une idée devenue centrale dans l’économie de l’électricité : de nouvelles capacités renouvelables peuvent être favorables au consommateur si l’on raisonne en coût complet électrique, c’est-à-dire en intégrant les dépenses visibles, les coûts de coordination du système et les risques évités.
Cette conclusion ouvre moins un débat idéologique qu’un programme de travail. Elle renvoie à des arbitrages concrets sur la localisation des projets, le rythme des raccordements, le rôle des interconnexions, la place du stockage, l’évolution des tarifs et la capacité des acteurs à transformer les heures d’abondance électrique en usage utile. Pour les ménages, cela signifie que la facture ne dépendra pas seulement de la quantité de renouvelables installée, mais de la manière dont le système saura valoriser cette production. Pour les entreprises, cela rappelle que la compétitivité énergétique se joue désormais autant dans l’architecture du système que dans le prix affiché d’une technologie isolée.
Pour approfondir :




Pas encore de commentaire ! Soyez le premier à en poster un.