



Statistiques solaire Afrique, pourquoi les volumes restent difficiles
Statistiques solaire Afrique : pourquoi les données restent incomplètes, entre réseaux, hors réseau, financement et besoins électriques Comprendre.
Statistiques solaire Afrique : un marché plus large que les bases de données classiques
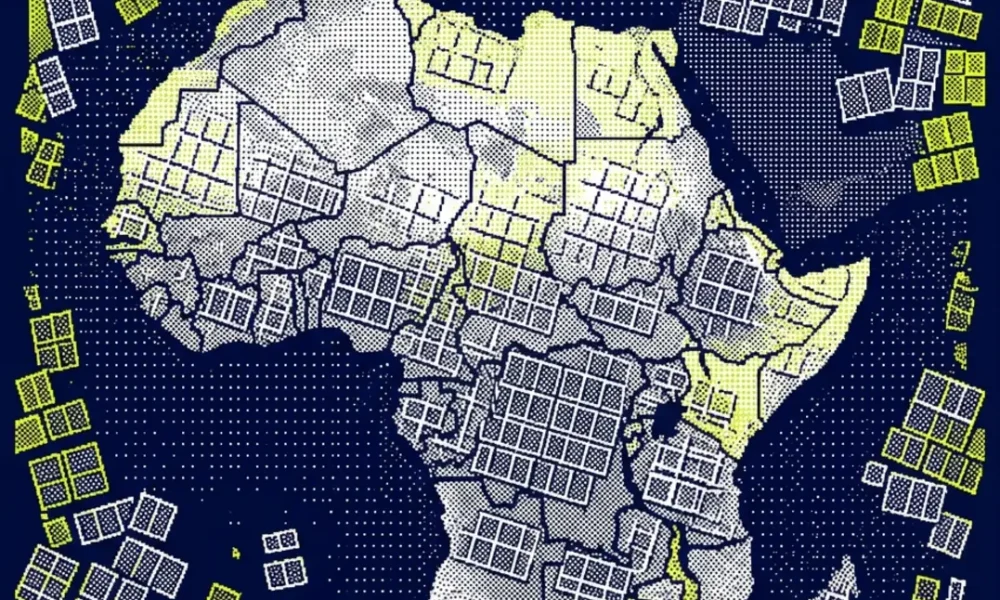
Les statistiques solaire Afrique décrivent souvent une partie du marché plus qu’un ensemble complet. Le point de friction est connu dans l’électricité du continent : une fraction importante des capacités installées ne passe ni par les grands appels d’offres raccordés au réseau, ni par les circuits de comptabilisation les plus visibles à l’échelle internationale. Les systèmes domestiques hors réseau, les kits solaires, les mini-réseaux privés, les installations commerciales posées sans communication publique détaillée et certaines extensions progressives de sites existants échappent facilement aux séries les plus commentées. Dans les données fournies ici, le chiffre avancé de 36 pays sur 54 n’a pas pu être vérifié par une recherche documentaire sourcée. Il faut donc le traiter comme une affirmation non confirmée, attribuée dans le flux RSS à un rapport présenté comme publié par Ember avec African Tech Futures Lab, sans URL accessible dans les éléments transmis.
Cette limite documentaire n’empêche pas d’analyser le mécanisme. En Afrique, la progression du solaire ne se résume pas aux centrales connectées au réseau national. Dans de nombreux pays, l’enjeu premier reste l’accès à l’électricité, la qualité de service et le coût du kilowattheure livré loin des centres urbains. Cela pousse le développement d’usages plus diffus : pompage agricole, alimentation de petites activités, autoconsommation d’entreprises, électrification communautaire, équipements publics et solutions hybrides associant batteries et groupes thermiques. Quand ces segments progressent plus vite que les projets utilitaires centralisés, les statistiques agrégées peuvent sous-estimer la réalité du terrain. Le phénomène rappelle qu’en énergie, l’instrument de mesure influence la lecture du marché autant que le marché lui-même.
Le problème est aussi institutionnel. Les administrations de l’énergie, les régulateurs, les opérateurs de réseau, les agences d’électrification et les fournisseurs privés ne suivent pas toujours les mêmes périmètres. Une puissance installée peut être comptée à la mise en service, au raccordement effectif, à la déclaration douanière des équipements ou à l’achèvement commercial du projet. Pour le solaire distribué, les écarts deviennent plus visibles encore. Une entreprise qui équipe cent sites commerciaux par tranches successives ne produit pas nécessairement un signal statistique comparable à celui d’une centrale de 50 ou 100 MW annoncée publiquement. Le résultat est un paysage où la capacité réellement présente, la capacité officiellement recensée et la capacité exploitée à pleine fonctionnalité peuvent diverger.
Ce que mesurent les États, les bailleurs et les opérateurs n’est pas toujours la même chose
Les institutions publiques et les bailleurs de fonds ont besoin de référentiels stables pour comparer les pays, suivre l’usage des financements et évaluer l’avancement de l’électrification. Les opérateurs privés, eux, publient surtout ce qui est utile à leurs clients, à leurs partenaires ou à leurs investisseurs. Entre les deux, une partie du marché reste moins visible. C’est particulièrement vrai lorsque les importations d’équipements transitent par des distributeurs, lorsque l’installation se fait sans procédure de raccordement complexe, ou lorsque des projets sont mis en service dans des zones où le suivi administratif demeure partiel.
Dans ces conditions, annoncer un “niveau record” dans plusieurs dizaines de pays peut être plausible en tendance, sans être immédiatement vérifiable pays par pays avec le même degré de rigueur. Il faut distinguer trois niveaux. D’abord les faits officiels, quand un ministère, un régulateur ou un opérateur national publie une capacité raccordée ou des mises en service documentées. Ensuite les estimations, établies à partir d’enquêtes de terrain, de données commerciales, de douanes ou d’échantillons sectoriels. Enfin les signaux de marché, qui incluent la hausse des ventes d’équipements, l’activité des installateurs, le recours aux batteries, ou la multiplication de petits contrats d’alimentation. Sans la publication du rapport mentionné dans le flux RSS, il n’est pas possible ici de dire sur quel mélange de ces trois niveaux repose l’affirmation concernant 36 pays.
Cette prudence méthodologique est centrale pour éviter deux erreurs symétriques. La première consiste à minimiser le solaire africain parce qu’il apparaît peu dans les grandes bases internationales. La seconde serait de présenter comme acquis un changement d’échelle que les chiffres publiés ne permettent pas encore d’établir avec précision. Dans d’autres segments énergétiques, Voltalib a déjà montré que la lecture brute d’un indicateur peut masquer les mécanismes réels, par exemple sur les anomalies d’affichage dans les prix des carburants ou sur les tensions qui traversent le prix du gaz européen. Pour le solaire africain, l’enjeu est comparable : un chiffre isolé dit peu si l’on ne sait pas ce qu’il inclut.
Un cas d’usage concret aide à comprendre. Une clinique rurale alimentée par un petit champ solaire avec batterie de quelques dizaines de kilowatts n’a pas le poids statistique d’une centrale raccordée au réseau. Pourtant, pour le service rendu, l’effet est majeur : conservation des vaccins, éclairage nocturne, fonctionnement d’équipements médicaux de base et réduction du recours au diesel. Des milliers d’installations de ce type peuvent transformer l’usage de l’électricité sans se traduire immédiatement dans les classements les plus cités. C’est là que l’écart entre statistiques énergétiques et réalité socio-économique devient le plus net.
Les signaux industriels montrent une diffusion du solaire au-delà des grands projets
Même sans disposer ici d’une base sourcée pays par pays, plusieurs signaux structurels permettent de comprendre pourquoi le solaire peut être sous-estimé. Le premier tient à la baisse de long terme du coût des modules et à la standardisation des équipements. Le second est la montée des batteries, qui rendent plus utile le solaire pour des usages non continus. Le troisième vient de la fragilité ou du coût des approvisionnements fossiles importés pour la production locale d’électricité. Quand le diesel est cher, difficile à acheminer ou volatil, le calcul économique change vite pour un commerce, un site industriel léger, une ferme irriguée ou un opérateur télécom.
Dans plusieurs pays africains, l’enjeu n’est pas seulement de produire une énergie moins carbonée. Il est aussi de sécuriser des heures d’alimentation et de réduire l’exposition aux coupures. Le solaire distribué répond précisément à cette logique. Il ne remplace pas à lui seul un réseau national, mais il évite des investissements thermiques d’appoint sur certains usages et réduit la dépendance à des carburants acheminés sur de longues distances. Ce type d’arbitrage rejoint d’ailleurs les problématiques observées sur d’autres infrastructures électriques, y compris hors d’Afrique, comme le montrent les débats sur l’adaptation du réseau électrique aux contraintes climatiques ou sur les trajectoires d’électrification des territoires.
Les ordres de grandeur comptent aussi. Une centrale solaire de 100 MW attire l’attention, car elle modifie visiblement la capacité d’un système électrique. Mais cent projets de 1 MW, ou dix mille kits de quelques centaines de watts, peuvent déplacer une demande locale, réduire la consommation de carburants et créer un socle d’usages électriques additionnels. Ils restent pourtant plus difficiles à agréger. C’est l’un des angles morts récurrents des statistiques énergétique quand le marché se fragmente en milliers de points d’installation.
La contrepartie est connue. Le solaire diffus est rapide à déployer, mais il pose des questions de qualité, de maintenance, de recyclage, de financement et de pérennité des opérateurs. Un marché qui se développe vite sans cadre de suivi robuste peut produire des écarts entre capacités annoncées, capacités réellement en fonctionnement et performances sur la durée. L’essor du solaire africain ne peut donc pas être lu seulement comme une histoire de volumes installés. La fiabilité des équipements, l’accès aux pièces, la formation technique et la bancabilité des clients finaux comptent tout autant.
Prix, réseau, financement : ce que révèle la lecture économique du solaire africain
Si les statistiques sont incomplètes, les signaux économiques donnent souvent une image plus fine. Quand des entreprises investissent dans l’autoproduction solaire, c’est généralement parce que le coût total de l’électricité alternative est élevé ou incertain. Il peut s’agir d’un tarif réseau insuffisamment fiable, d’un recours coûteux à des groupes électrogènes ou d’un besoin de continuité d’activité. Dans un hôtel, une unité agroalimentaire, une station de pompage ou un site télécom, l’équation ne se joue pas seulement sur le prix facial du kilowattheure. Elle se joue sur la disponibilité réelle de l’énergie, le coût du carburant, les pertes d’exploitation en cas de coupure et la capacité à financer l’équipement initial.
Le financement reste d’ailleurs la variable décisive. Un marché peut être prometteur en besoin électrique et rester limité par le coût du capital, le risque de change, la solidité contractuelle des acheteurs ou l’insuffisance des mécanismes de garantie. À l’inverse, quelques dispositifs bien calibrés peuvent accélérer un segment entier. Dans le solaire hors réseau, les modèles de paiement échelonné ont déjà montré leur capacité à élargir la demande, mais ils exposent aussi les opérateurs au risque d’impayés et aux contraintes de refinancement. Là encore, la statistique publique ne capte pas toujours la dynamique sous-jacente au moment où elle se forme.
Le rôle des réseaux électriques nationaux reste central. Un développement solaire sous-estimé ne signifie pas que la question du raccordement devient secondaire. Au contraire, plus les capacités augmentent, plus la qualité du réseau, la flexibilité locale et le pilotage de la demande deviennent importants. Certaines zones peuvent absorber facilement de nouvelles injections solaires, d’autres moins. Dans les marchés où l’électricité est déjà contrainte, le solaire peut soutenir l’offre à certaines heures tout en révélant la nécessité d’investir dans les réseaux, le stockage ou la gestion de charge. Les arbitrages de raccordement observés dans l’éolien ou les grands projets électriques ailleurs, par exemple dans les décisions de raccordement validées par la CRE, rappellent que la production et l’infrastructure ne progressent pas toujours au même rythme.
Un autre enseignement touche à la dépendance industrielle. Un solaire africain plus étendu qu’attendu ne signifie pas nécessairement une souveraineté industrielle accrue. Les modules, onduleurs, batteries et composants de contrôle restent largement importés. Cela réduit le coût d’accès à la technologie mais maintient une dépendance aux chaînes d’approvisionnement mondiales, aux taux de change et à la logistique. Autrement dit, une meilleure diffusion du solaire peut améliorer l’autonomie énergétique locale tout en laissant subsister une dépendance forte aux équipements importés. C’est l’un des équilibres structurels du secteur.
Pourquoi la sous-estimation statistique change la lecture des besoins futurs
Si le solaire africain est effectivement plus développé que ne le montrent certaines bases, la première conséquence est analytique. Les décideurs publics peuvent sous-évaluer la vitesse à laquelle évoluent les usages, donc calibrer avec retard les normes, les schémas de raccordement, les besoins de maintenance ou les dispositifs de soutien. Les industriels, eux, peuvent mal apprécier la profondeur réelle de certains marchés. Enfin, les bailleurs et investisseurs risquent de concentrer leur attention sur quelques pays très documentés, alors qu’une dynamique plus diffuse se joue dans des marchés intermédiaires moins visibles.
Cette question de visibilité n’est pas anecdotique. Elle conditionne la manière dont on interprète la transition énergétique africaine. Vue depuis les statistiques centralisées, elle peut sembler plus lente qu’elle ne l’est dans les usages concrets. Vue seulement depuis les annonces commerciales ou les récits d’innovation, elle peut au contraire paraître plus homogène qu’en réalité. La bonne lecture consiste à tenir ensemble les deux faces du phénomène : un potentiel solaire important et une diffusion réelle de solutions électriques, mais aussi des contraintes persistantes de réseau, de financement, de maintenance et de qualification des données.
Selon les données disponibles ici, le seul point solide est l’existence d’un signal éditorial affirmant une sous-estimation du développement solaire en Afrique. Le chiffre précis mentionné dans le flux RSS n’étant pas vérifié, il ne peut pas être présenté comme un fait établi. Cela n’invalide pas l’hypothèse de fond. Au contraire, elle reste cohérente avec ce que l’on observe souvent dans les marchés énergétiques émergents : les grands indicateurs suivent mieux les actifs visibles, publics et raccordés que les déploiements diffus, hybrides ou marchands. C’est aussi pour cela que les comparaisons internationales doivent être lues avec prudence.
La suite dépendra moins d’un chiffre unique que de la qualité de la documentation à venir. Si le rapport évoqué par le flux RSS est publié avec une méthodologie détaillée, il permettra de trancher sur l’ampleur de l’écart entre installations recensées et installations réelles. D’ici là, le sujet révèle déjà quelque chose de plus large sur la transition énergétique : dans les zones où l’électricité se construit à la fois par le réseau, par le hors réseau et par l’autoproduction, mesurer la production ne suffit pas. Il faut aussi mesurer le service rendu, la continuité d’alimentation, le coût évité et la robustesse des systèmes. C’est souvent là que se joue la réalité économique du solaire, bien avant sa traduction complète dans les statistiques officielles.



Pas encore de commentaire ! Soyez le premier à en poster un.