



Exportations américaines de GNL, ce que l’on peut analyser
Exportations américaines de GNL: ce que les données manquantes disent du marché, des flux gaziers et des dépendances énergétiques Comprendre les enjeux.
Exportations américaines de GNL : ce que l’on sait, et ce qui manque encore
Les exportations américaines de GNL occupent une place centrale dans l’équilibre gazier mondial, parce qu’elles relient directement la production de gaz des États-Unis, les capacités de liquéfaction côtières, les besoins d’importation de l’Europe et de l’Asie, et l’évolution des prix sur plusieurs marchés. Dans les données fournies ici, une seule affirmation chiffrée apparaît : une hausse de 23 % au premier semestre 2026 par rapport au premier semestre 2025, attribuée aux données de l’EIA américaine. Mais cette progression ne peut pas être vérifiée dans cet échange, faute d’accès aux séries officielles et surtout faute d’URL source exploitable. C’est un point important. Dans un sujet où quelques points de pourcentage peuvent modifier la lecture des flux mondiaux, l’absence du document primaire impose de distinguer ce qui relève du fait confirmé, de l’indication plausible et du signal de marché.
Le fait disponible est donc limité : le sujet porte sur une progression des expéditions américaines de gaz naturel liquéfié au premier semestre 2026. En revanche, les volumes exacts, leur unité de mesure, la ventilation par destination, le poids des nouvelles capacités mises en service et l’éventuel rôle de la météo ou des prix régionaux ne sont pas documentés dans les éléments transmis. Sans ces précisions, il serait imprudent d’aller plus loin que ce constat général : quand les exportations de GNL des États-Unis progressent sur six mois, cela peut venir d’une hausse de la production amont, d’une meilleure disponibilité des trains de liquéfaction, d’une baisse des maintenances, d’un différentiel de prix plus favorable à l’export, ou d’une demande renforcée dans les zones importatrices.
Cette prudence méthodologique compte aussi pour la lecture politique du dossier. Une hausse des volumes ne dit pas, à elle seule, si le marché est plus détendu ou plus tendu. Elle ne dit pas non plus qui bénéficie de cette hausse, ni à quel coût. Dans l’énergie, une augmentation des flux physiques peut coexister avec des prix élevés, si les goulets d’étranglement se déplacent du côté du transport, de la regazéification ou des contrats de long terme. À l’inverse, un volume en forte croissance peut accompagner une phase de rééquilibrage, si l’offre additionnelle arrive sur un marché moins tendu.
Pourquoi une hausse des flux américains change l’équation du marché gazier
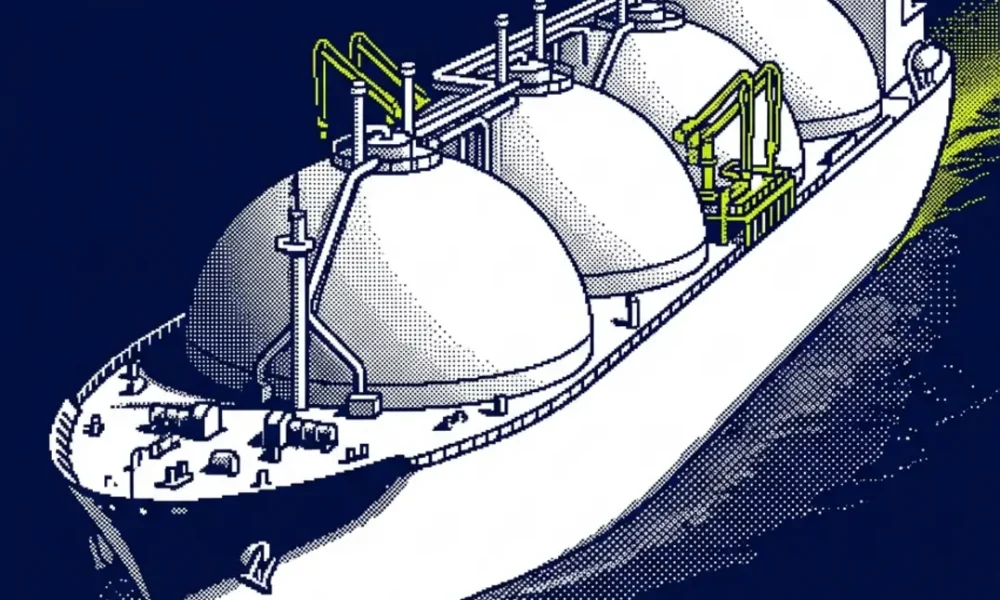
Le GNL est du gaz refroidi à très basse température pour être transporté par navire. Ce procédé permet de connecter des bassins de production éloignés aux zones de consommation dépourvues de gazoducs suffisants, ou cherchant à diversifier leurs approvisionnements. Dans le cas américain, le mécanisme est connu : le gaz produit sur le territoire est acheminé vers des terminaux de liquéfaction, transformé en liquide, expédié par méthanier puis regazéifié à l’arrivée. Si les exportations augmentent, c’est toute la chaîne qui doit suivre. Cela suppose non seulement du gaz disponible, mais aussi des installations de liquéfaction fonctionnelles, des navires affrétés et des terminaux récepteurs capables d’absorber les cargaisons.
Pour les acheteurs européens, l’intérêt du GNL américain tient à sa flexibilité relative. Les cargaisons peuvent être redirigées selon les écarts de prix entre bassins, ce qui donne un rôle croissant aux signaux de marché. Mais cette flexibilité a ses limites. Une partie du GNL circule dans le cadre de contrats de long terme, avec des obligations de livraison ou des structures tarifaires qui réduisent l’arbitrage pur. En parallèle, les capacités portuaires et les disponibilités de navires méthaniers peuvent freiner les ajustements rapides. Autrement dit, une hausse de 23 % sur six mois, si elle était confirmée, serait un signal fort, mais pas la preuve d’une fluidité totale du marché mondial.
Le point structurel est là : les États-Unis se sont imposés comme un fournisseur majeur dans un système énergétique où la sécurité d’approvisionnement ne dépend plus seulement des molécules produites, mais aussi de l’infrastructure capable de les déplacer. Cette logique de dépendance aux infrastructures se retrouve dans d’autres segments de l’énergie. Voltalib l’a montré à propos des routes maritimes dans Bab el-Mandeb énergie, ce que révèle le risque sur les flux, où un passage géographique devient un révélateur des fragilités de l’ensemble du système. Dans le gaz liquéfié, les détroits, les terminaux et les flottes spécialisées jouent un rôle comparable.
Il faut aussi rappeler qu’un pays exportateur peut voir ses ventes extérieures progresser alors que son marché intérieur suit une autre dynamique. Aux États-Unis, les prix domestiques du gaz ne réagissent pas mécaniquement comme les prix d’importation européens ou asiatiques. Les infrastructures internes, la production de schiste, les contraintes de réseau et la saisonnalité pèsent sur la formation des prix. Cela crée une situation où une hausse des exportations peut renforcer l’intégration mondiale des marchés tout en laissant subsister des écarts régionaux marqués.
Ce que les opérateurs regardent vraiment : capacités, prix et débouchés
Pour les industriels, l’indicateur décisif n’est pas seulement le tonnage expédié. Ils suivent d’abord le taux d’utilisation des usines de liquéfaction, les arrêts techniques, la disponibilité de gaz d’alimentation et l’évolution des marges entre prix américain et prix rendu sur les marchés d’importation. Quand cette marge couvre le coût du gaz, de la liquéfaction, du transport maritime et de la regazéification, les expéditions restent attractives. Si l’un de ces postes se tend, la lecture change. C’est pourquoi une hausse de volume, même importante, doit toujours être replacée dans un contexte de coût complet.
Un ordre de grandeur aide à comprendre l’enjeu sans avancer de chiffre non sourcé sur le GNL lui-même. Dans l’électricité, le coût final d’un mégawattheure ne se réduit jamais au seul coût de production ; il faut y ajouter réseau, flexibilité et conditions d’usage. Voltalib l’a détaillé dans Combien coûte réellement 1 MWh de nucléaire, de solaire ou d’éolien ?. Pour le gaz liquéfié, le raisonnement est voisin. Le prix apparent de la molécule n’épuise pas la question. Il faut intégrer les infrastructures lourdes, les durées d’amortissement, la volatilité du fret et les contraintes contractuelles. C’est ce qui explique que des flux en hausse ne se traduisent pas automatiquement par une énergie moins chère pour le consommateur final.
Un cas d’usage concret permet de mesurer cette logique. Lorsqu’un acheteur européen cherche à sécuriser l’alimentation d’une centrale électrique ou d’un portefeuille de fourniture pour l’hiver, il ne regarde pas seulement le niveau spot du gaz. Il s’intéresse à la régularité des livraisons, aux points d’entrée disponibles, à la capacité de stockage et au risque de congestion dans les terminaux. Si les exportations américaines progressent mais que les créneaux de réception sont saturés ou que les prix du transport montent, l’avantage attendu peut se réduire.
À cela s’ajoute un paramètre désormais central : la concurrence des autres solutions de flexibilité. Quand le stockage d’électricité progresse, il peut limiter, dans certains systèmes, l’appel à des centrales à gaz sur certaines plages horaires. Ce n’est pas un remplacement intégral, mais un déplacement de l’équilibre. À ce titre, l’article de Voltalib sur le boom du stockage batteries aux États-Unis éclaire une partie du tableau : plus un système électrique gagne en capacité de stockage et en pilotage, plus la valeur marginale du gaz peut varier selon les heures, les saisons et les zones.
Régulation, dépendance et lecture prudente des chiffres
Les institutions de marché et les régulateurs ont une approche plus large que celle des seuls opérateurs. Ils regardent si la hausse des exportations renforce la sécurité d’approvisionnement des importateurs, mais aussi si elle crée une dépendance nouvelle à quelques hubs de production et à quelques infrastructures clés. Ce double mouvement n’est pas contradictoire. Un pays peut diversifier ses fournisseurs en important davantage de GNL américain tout en devenant plus exposé aux aléas techniques, logistiques ou tarifaires d’une filière mondiale très capitalistique.
C’est là qu’intervient la question de la visibilité des données publiques. Un marché peut sembler lisible et rester, en pratique, difficile à interpréter si les séries sont dispersées, tardives ou peu contextualisées. Voltalib a soulevé un problème voisin dans Rapport annuel CRE, ce que son absence visible révèle en 2026 : sans accès clair aux documents, le débat se déplace trop vite vers les commentaires, au détriment de la vérification. Ici, l’absence d’URL officielle et de séries consultables empêche de confirmer les volumes, d’identifier l’ampleur exacte de la progression et de la comparer à la croissance des capacités disponibles.
Cette limite n’est pas seulement documentaire. Elle change la manière d’analyser le marché. Si la hausse de 23 % est confirmée ultérieurement, plusieurs lectures seront possibles. Première hypothèse : une montée en puissance industrielle, avec davantage de capacités de liquéfaction ou une meilleure disponibilité des installations existantes. Deuxième hypothèse : un appel d’air de la demande extérieure, lié à des besoins accrus en Europe ou en Asie. Troisième hypothèse : un effet de base, si le premier semestre 2025 avait été affecté par des arrêts techniques, des contraintes météorologiques ou un niveau de départ inhabituellement bas. Sans la série de référence, ces scénarios restent ouverts.
Il faut aussi garder un contrepoint en tête. Davantage de GNL sur le marché n’efface pas la vulnérabilité de cette énergie aux cycles de prix et aux infrastructures. Le système reste exposé aux aléas de production amont, aux arbitrages entre régions, à la disponibilité du fret et aux décisions d’investissement prises plusieurs années auparavant. Cette inertie distingue le gaz liquéfié d’autres réponses de court terme. Elle rappelle que la souveraineté énergétique ne se mesure pas seulement à la quantité importée ou exportée, mais à la capacité à absorber un choc sans rupture de service ni flambée durable des coûts.
Au fond, le sujet dépasse la statistique semestrielle. Si les exportations américaines de GNL progressent au rythme annoncé, cela confirmerait d’abord la place des États-Unis dans l’architecture énergétique mondiale de la seconde moitié des années 2020. Mais cela dirait aussi autre chose : l’équilibre des marchés repose de plus en plus sur des chaînes longues, internationales et sensibles à des paramètres qui vont de la régulation portuaire aux signaux de prix régionaux. Pour les industriels, cela implique des arbitrages de contrats et d’infrastructures. Pour les pouvoirs publics, cela pose la question de la résilience des approvisionnements. Pour les consommateurs finaux, enfin, cela rappelle qu’entre un volume exporté en hausse et une facture stabilisée, il existe plusieurs maillons intermédiaires.
En l’état des données fournies, la seule conclusion rigoureuse consiste donc à maintenir deux idées ensemble. D’un côté, une progression des flux américains de GNL au premier semestre 2026 serait cohérente avec le rôle désormais structurant du pays sur le marché mondial. De l’autre, l’absence de source primaire exploitable interdit de transformer ce signal en diagnostic définitif sur les prix, sur l’équilibre offre-demande ou sur les gagnants et perdants de la séquence. Dans un secteur où les dépendances techniques comptent autant que les volumes, cette retenue n’est pas une faiblesse de l’analyse. C’est sa condition de sérieux.



Pas encore de commentaire ! Soyez le premier à en poster un.