



Production de câbles électriques, pourquoi l’offre devient stratégique
Production de câbles électriques: la hausse des besoins met en lumière un maillon industriel clé entre réseaux, électrification et délais Comprendre.
Production de câbles électriques, un maillon qui remonte au premier plan
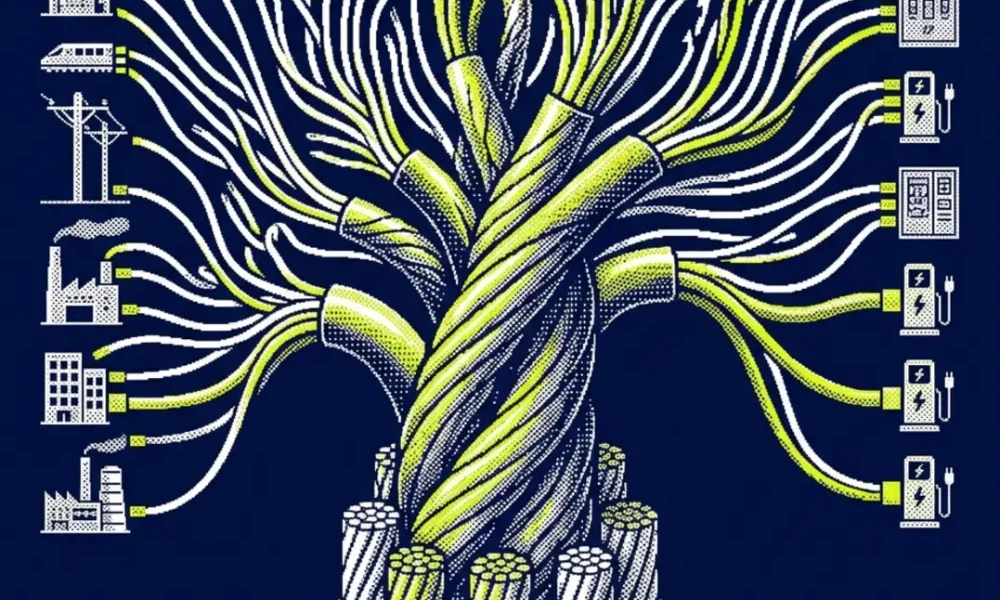
La production de câbles électriques redevient un sujet central à mesure que l’électrification progresse dans l’industrie, les transports, les bâtiments et les réseaux. L’actualité autour du site Nexans de Charleroi s’inscrit dans ce mouvement, avec l’idée d’un outil industriel renforcé pour répondre à une demande en hausse. Sur ce point, les données disponibles confirment bien la tension générale sur les infrastructures électriques, mais elles ne permettent pas de valider de façon fiable les montants investis, les volumes supplémentaires produits ni la date exacte d’inauguration mentionnée dans le contexte initial. Cette limite est importante, car elle oblige à distinguer ce qui relève d’un fait vérifiable et ce qui reste à documenter.
Le point solide, en revanche, est le mécanisme de fond. Chaque nouveau poste source, chaque raccordement d’énergies renouvelables, chaque extension de réseau de distribution ou de transport, chaque électrification d’usages industriels ajoute des besoins en conducteurs, en accessoires, en ingénierie et en logistique. Un câble n’est pas un composant interchangeable commandé à la dernière minute. Sa fabrication dépend de matières premières, d’équipements spécialisés, de contrôles qualité et de calendriers de pose qui doivent s’aligner avec les travaux de réseau. Quand la demande augmente sur plusieurs segments à la fois, la contrainte ne porte plus seulement sur le prix de l’électricité ou sur le financement des projets, mais aussi sur la capacité physique à produire et livrer ces éléments à temps.
Ce déplacement du regard vers l’amont industriel est cohérent avec les analyses récentes sur l’électrification. Une tribune publiée par Connaissance des Énergies sur les leviers d’accélération de l’électrification et du numérique rappelle que la transition ne se joue pas uniquement sur la production d’électricité, mais aussi sur les réseaux, les usages et la capacité à connecter plus vite les nouveaux besoins. Dit autrement, produire davantage d’électricité bas carbone ne suffit pas si les infrastructures qui la transportent ou la distribuent ne suivent pas au même rythme.
Des besoins tirés par les réseaux, les usines et les nouveaux usages
La hausse de la demande de câbles vient d’abord des réseaux. Les gestionnaires doivent raccorder de nouvelles capacités renouvelables, renforcer les lignes existantes, adapter les réseaux urbains à l’essor des pompes à chaleur, des bornes de recharge et de certains procédés industriels électrifiés. Même quand les projets concernent des technologies très visibles comme le solaire ou l’éolien, une part moins visible de la dépense se déplace vers les liaisons, les postes, les armoires et les câbles. C’est là qu’apparaît un premier signal de marché: la transition énergétique crée une demande diffuse mais continue pour des composants essentiels, moins exposés médiatiquement que les panneaux, les batteries ou les véhicules.
Le ferroviaire offre un cas d’usage concret. La modernisation d’installations techniques, l’adaptation d’ateliers ou la rénovation de sites de maintenance supposent des travaux sur les alimentations, la distribution interne et les équipements de puissance. Le contrat évoqué par Batiactu autour d’un technicentre ferroviaire historique confié à NGE ne porte pas directement sur Nexans ni sur Charleroi, mais il illustre bien ce point: la décarbonation et l’électrification se traduisent aussi par des chantiers lourds sur des sites existants, avec des besoins matériels qui remontent toute la chaîne industrielle.
À cela s’ajoute l’industrie elle-même. Quand une usine remplace un usage thermique par un procédé électrique, ou quand elle automatise davantage ses lignes, sa consommation évolue en puissance, en qualité d’alimentation et en continuité de service. Le numérique joue le même rôle dans les centres de données, les automatismes et les équipements de pilotage. Les annonces de groupes comme Schneider Electric, relayées par Connaissance des Énergies sur l’acquisition de PTC, renvoient à cette convergence entre électrification et logiciels industriels. Là encore, l’enjeu n’est pas seulement de consommer plus d’électricité, mais de l’acheminer, de la répartir et de la piloter avec des équipements adaptés.
Le résultat est une demande plus large que la seule construction de nouvelles centrales. Elle couvre la moyenne tension, la basse tension, les réseaux internes d’usine, les raccordements d’infrastructures publiques et les liaisons de projets énergétiques. C’est ce qui explique pourquoi l’extension d’un site de production de câbles peut devenir un sujet stratégique bien au-delà du périmètre d’un fabricant.
Ce que l’on peut dire, et ce que l’on ne peut pas encore dire, sur Charleroi
Dans le cas de Charleroi, les informations disponibles autorisent une lecture prudente. Oui, l’extension d’un site historique de câbles en Belgique est cohérente avec les besoins croissants du marché européen. Oui, le positionnement géographique a du sens pour desservir des clients industriels et des chantiers d’infrastructure dans plusieurs pays voisins. Mais non, les éléments fournis ne suffisent pas pour publier des chiffres précis d’investissement, de capacité annuelle ou de carnet de commandes. En journalisme économique, cette distinction n’est pas un détail. Elle change la portée de l’analyse.
Ce qui peut être établi relève donc surtout de tendances structurelles. D’abord, les industriels du câble font face à une demande qui n’est plus seulement cyclique. Elle est alimentée par des politiques publiques d’électrification, par des objectifs de raccordement, par des obligations de modernisation du réseau et par des arbitrages industriels en faveur de l’électricité. Ensuite, la visibilité reste inégale. Certains segments bénéficient de contrats pluriannuels; d’autres dépendent encore des délais d’autorisation, des appels d’offres ou de la capacité des opérateurs de réseau à lancer les travaux.
Enfin, un site européen n’est pas une réponse automatique à toutes les tensions. La fabrication de câbles suppose un approvisionnement régulier en métaux conducteurs, en polymères, en composants intermédiaires et en énergie industrielle. Une extension de capacité peut réduire certains délais, mais elle ne supprime pas les autres points de friction de la chaîne. Ce contrepoint est essentiel, car il évite de faire d’une seule implantation un indicateur suffisant de souveraineté industrielle.
Prix, délais et accès au réseau: les signaux qui comptent vraiment
Quand un marché se tend, le premier signal observé est souvent le prix. Dans les câbles, il faut pourtant regarder plus large. Le coût final dépend à la fois de la matière, de la transformation industrielle, de la disponibilité des lignes de production, du transport, et parfois des spécifications techniques demandées par les gestionnaires de réseau ou les grands donneurs d’ordre. Une hausse de prix peut refléter une matière première plus chère, mais aussi un allongement des délais ou une saturation de certains segments de production.
Le second signal est donc le délai de livraison. Pour un développeur d’infrastructure électrique, un câble livré plusieurs mois plus tard peut repousser la mise en service d’un poste, d’une borne haute puissance, d’un atelier ou d’une ligne de raccordement. Ce décalage a des effets en chaîne sur les budgets, le planning des sous-traitants et l’équilibre économique des projets. C’est aussi là que le rôle des institutions réapparaît. Accélérer les raccordements sans sécuriser les intrants industriels revient à déplacer la contrainte d’un maillon à l’autre.
Le troisième signal est l’accès au réseau lui-même. La demande de câbles n’augmente pas dans l’abstrait. Elle suit les besoins de connexion. Les débats sur la réforme des plages tarifaires, l’optimisation de la consommation et l’évolution des usages électriques montrent à quel point l’infrastructure devient centrale dans la transition. Sur ce terrain, les mécanismes décrits par Voltalib à propos de la réforme 2026 des heures pleines et heures creuses rappellent qu’un système électrique plus électrifié doit mieux répartir la demande dans le temps, pas seulement produire davantage. La question du câble est donc inséparable de celle du pilotage du réseau.
Le marché de détail en donne une autre lecture. Selon les observations relayées par Voltalib sur les marchés de détail de l’énergie et l’observatoire CRE 2026, les prix payés par les consommateurs reflètent des équilibres plus complexes que le seul coût de production. Réseau, acheminement, structure tarifaire et régulation pèsent dans la facture. La montée en puissance des investissements dans les infrastructures, y compris dans les composants comme les câbles, s’inscrit dans ce cadre plus large.
Une dépendance industrielle moins visible que celle des combustibles
Dans l’énergie, les dépendances les plus commentées concernent souvent le pétrole, le gaz ou les métaux critiques. Les câbles apparaissent moins dans le débat public, alors qu’ils condensent plusieurs vulnérabilités: dépendance à certaines matières, dépendance à quelques capacités industrielles spécialisées et dépendance aux calendriers de grands projets. Cette réalité n’est pas propre à l’électricité. Voltalib l’a déjà mise en lumière pour d’autres chaînes d’approvisionnement, par exemple dans l’analyse sur la dépendance européenne au diesel américain ou dans le suivi des stocks de gaz allemands. Le point commun est toujours le même: l’équilibre apparent d’un système masque souvent des fragilités amont.
La comparaison a toutefois ses limites. Un câble n’est pas une énergie stockée ou consommée en continu. C’est un bien d’équipement. Son effet économique passe par sa disponibilité au bon moment, au bon standard et au bon endroit. En ce sens, la sécurité industrielle ne se mesure pas seulement en tonnes produites, mais en capacité à tenir un calendrier de travaux, à satisfaire des normes techniques et à servir des marchés différents sans arbitrages trop brutaux entre clients.
Pour l’Europe, cela pose une question de compétitivité plus que de simple autosuffisance. Si la demande de raccordement augmente, si les projets se multiplient et si les fabricants investissent, la région peut consolider une base industrielle utile aux réseaux. Mais si les autorisations avancent plus vite que les usines, ou si les réseaux planifient sans visibilité suffisante sur leurs fournisseurs, les retards risquent de s’accumuler. À l’inverse, surinvestir sur des capacités mal coordonnées avec la demande créerait d’autres déséquilibres. L’enjeu est donc celui d’une synchronisation entre régulation, commandes et outil productif.
Ce que révèle l’extension d’un site comme Charleroi pour la suite
L’intérêt d’un site comme Charleroi ne tient pas seulement à son volume, qui reste à documenter précisément, mais à sa place dans une chaîne européenne en recomposition. Quand un industriel renforce une implantation de câbles, cela envoie un signal sur l’anticipation d’une demande durable. Ce signal ne vaut pas preuve de tension généralisée sur tous les segments, mais il confirme que l’électrification devient un marché d’infrastructure, avec ses besoins en usines, en maintenance, en logistique et en compétences.
Pour les pouvoirs publics, la leçon est simple. Une stratégie d’électrification cohérente ne peut pas se limiter aux objectifs de consommation bas carbone ou aux annonces de capacité renouvelable. Elle doit intégrer le rythme des raccordements, la disponibilité des composants, les standards techniques et la capacité des industriels à livrer. Pour les opérateurs, l’enjeu porte sur la visibilité des commandes et sur la planification. Pour les clients finaux, particuliers comme entreprises, cela signifie que le coût et le délai de la transition dépendent aussi de maillons moins visibles que la production d’énergie elle-même.
Le dossier Charleroi rappelle enfin une règle de méthode. En l’absence de données chiffrées vérifiables sur un site donné, il reste possible d’éclairer le sujet à partir des mécanismes qui l’entourent. Ces mécanismes sont robustes: plus d’usages électriques, plus de besoins de raccordement, donc plus de demande pour des composants de réseau. La vraie question n’est pas seulement de savoir si une usine produit davantage aujourd’hui, mais si l’appareil industriel européen peut accompagner sur la durée la montée des besoins d’électrification sans créer un nouveau point de dépendance. C’est sur cette capacité d’alignement entre ambition énergétique et moyens matériels que se jouera une partie de la transition des prochaines années.



Pas encore de commentaire ! Soyez le premier à en poster un.